
Покупець дзвонить на третій день після оплати й питає про накладну, бо без неї він не покаже податковий кредит. Для бухгалтера це сигнал, що дедлайн реєстрації вже наближається.
Помилка в одному реквізиті чи затримка на тиждень коштують реальних грошей. Спочатку штраф платить продавець, потім претензії висуває контрагент.
Нижче розберемо, що має бути в документі, які строки діють для ЄРПН і як виправити помилку без наслідків. Окремо зупинимося на блокуванні та порядку розблокування.
Що таке податкова накладна
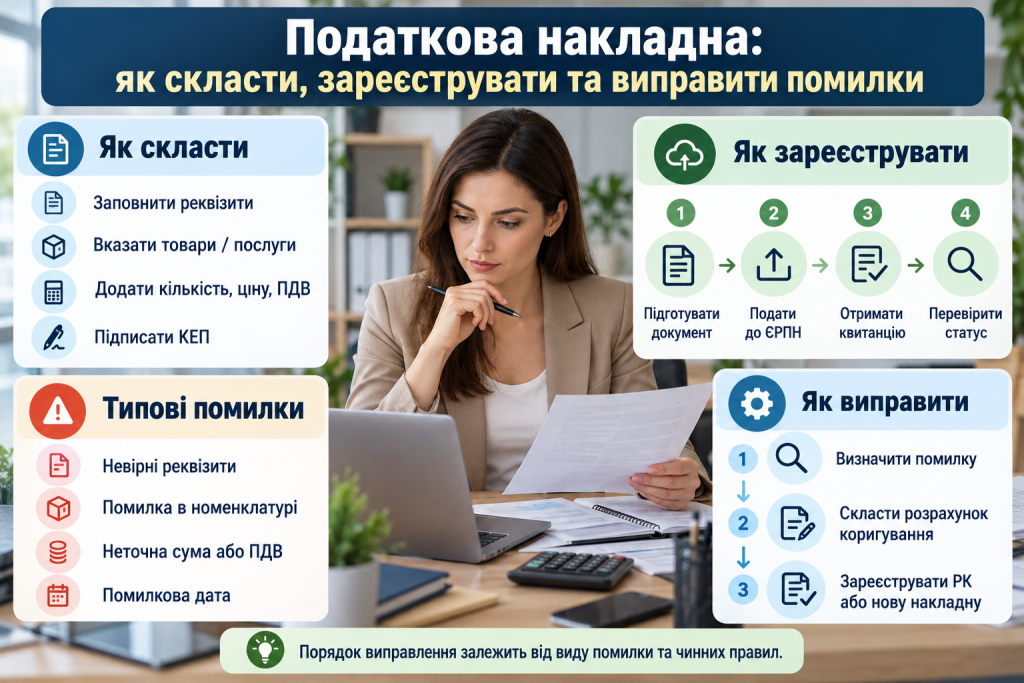
Податкова накладна — це електронний документ, який платник ПДВ складає за кожною операцією постачання товарів чи послуг. Вона підтверджує нарахування податкових зобов’язань у продавця.
Для покупця цей документ має ще більшу цінність. Тільки зареєстрована накладна дає право віднести суму ПДВ до податкового кредиту.
Складати її можуть виключно зареєстровані платники ПДВ. Підприємець на єдиному податку без ПДВ таких документів не оформлює, хоча видаткову накладну виписує на загальних підставах.
«Диявол ховається в деталях» — відоме прислів’я.
Документ існує лише в електронному вигляді та підписується кваліфікованим електронним підписом. Паперових варіантів закон не передбачає з 2015 року.
Коли складається податкова накладна
Дату визначають за правилом першої події зі статті 187 Податкового кодексу. Береться те, що відбулося раніше.
Якщо клієнт спершу перерахував передоплату, накладну складають на дату надходження коштів. Якщо товар відвантажили до оплати, орієнтуються на дату відвантаження.
Для тривалих послуг зручно використовувати зведену накладну. Її складають в останній день місяця за ритмічними постачаннями одному покупцеві.
Роздрібні продажі теж не залишаються без документа. За операціями з неплатниками ПДВ складають підсумкову накладну за день.
Обов’язкові реквізити податкової накладної
Пункт 201.1 Податкового кодексу містить закритий перелік даних. Документ має включати:
- порядковий номер і дату складання;
- повну або скорочену назву продавця та його індивідуальний податковий номер;
- назву покупця та його податковий номер;
- опис товарів чи послуг із кількістю та одиницею виміру;
- код УКТ ЗЕД для товарів або код ДКПП для послуг;
- ціну постачання без урахування податку;
- ставку та суму ПДВ;
- загальну суму до сплати з податком.
Помилка в назві, адресі чи інших необов’язкових полях на право покупця не впливає. Проблеми створюють саме неточності в обов’язкових реквізитах.
Найчутливіший реквізит — індивідуальний податковий номер покупця. Помилка в ньому означає, що накладна складена на іншу особу, і виправити це коригуванням не вийде.
Перевіряйте номер контрагента за реєстром платників ПДВ перед складанням документа. Ця звичка економить години на виправленнях.
Реєстрація податкової накладної в ЄРПН
Єдиний реєстр податкових накладних працює цілодобово, крім технічних перерв. Реєстрація податкової накладної відбувається після надсилання документа з накладеним КЕП.
Строки залежать від дати складання. Документи першої половини місяця реєструють до останнього дня цього ж місяця, документи другої половини — до 15 числа наступного місяця.
Для зведених накладних діє окреме правило. Їх подають протягом 20 календарних днів після закінчення місяця, за який вони складені.
Порядок дій виглядає так.
- Сформуйте документ у програмі обліку або в Електронному кабінеті платника.
- Перевірте реквізити покупця, коди товарів та арифметику сум.
- Переконайтеся, що реєстраційного ліміту достатньо для суми податку.
- Підпишіть накладну кваліфікованим електронним підписом.
- Надішліть її до реєстру та дочекайтеся квитанції.
- Збережіть квитанцію про прийняття разом із самим документом.
Квитанція має прийти протягом операційного дня. Документ без квитанції вважається незареєстрованим, навіть якщо він виглядає відправленим у програмі.
Граничний строк реєстрації становить 365 календарних днів від дати складання. Після цього зареєструвати документ технічно неможливо, а покупець втрачає податковий кредит назавжди.
Реєстраційний ліміт платника ПДВ
Система не пропустить накладну, якщо в платника бракує ліміту. Його розмір формується з податку, сплаченого постачальникам і до бюджету.
Показник видно в Електронному кабінеті у витязі за формою J1401206. Там же можна побачити складові розрахунку.
Ліміт закінчується найчастіше в компаній, що купують товари в неплатників ПДВ. Вихід простий — поповнити електронний рахунок у казначействі.
Перевіряйте ліміт за кілька днів до дедлайну. Поповнення проходить не миттєво, і в останній день суму можна не встигнути завести.
Блокування податкової накладної: що робити
Реєстрацію можуть зупинити за критеріями ризиковості з постанови № 1165. Система аналізує платника, його операції та податкову історію.
Про зупинку приходить квитанція з підставою та переліком документів для розблокування. Часу на реакцію достатньо — пояснення подають протягом 365 календарних днів.
«Усе слід спрощувати настільки, наскільки можливо, але не більше» — Альберт Ейнштейн.
До пояснення додають первинні документи: договір, видаткову накладну, ТТН, платіжні доручення, складські документи. Комісія регіонального рівня розглядає пакет протягом 5 робочих днів.
Рішення про відмову можна оскаржити адміністративно або в суді. Скаргу подають протягом 10 робочих днів з дня отримання відмови.
Окремий інструмент профілактики — таблиця даних платника податку. Вона описує звичайну діяльність компанії та зменшує ймовірність зупинки наступних документів.
Виправлення помилок у податковій накладній
Основний інструмент виправлення — розрахунок коригування. Його складають на дату виявлення помилки та реєструють у тому самому реєстрі.
Логіка залежить від типу помилки:
- неправильна сума, кількість чи ціна — звичайний розрахунок коригування з правильними показниками;
- помилка в коді УКТ ЗЕД або назві товару — коригування з обнуленням рядка та додаванням правильного;
- невірний податковий номер покупця — коригування на зменшення та нова накладна з коректними даними;
- помилка в даті складання — обнулення документа та складання нового правильною датою.
Хто реєструє коригування, залежить від напрямку зміни. Документ на збільшення суми реєструє продавець, документ на зменшення — покупець.
Саме тут виникає найбільше затримок. Покупець часто не поспішає з реєстрацією, тому строк варто окремо прописати в договорі.
Штрафи за порушення реєстрації
Розмір санкції залежить від тривалості прострочення. Базою є сума ПДВ у самому документі.
| Прострочення реєстрації | Розмір штрафу |
|---|---|
| До 15 календарних днів | 2% суми ПДВ |
| Від 16 до 30 днів | 5% суми ПДВ |
| Від 31 до 60 днів | 10% суми ПДВ |
| Від 61 до 365 днів | 15% суми ПДВ |
| Понад 365 днів | 25% суми ПДВ |
| Відсутність реєстрації після вимоги | 50% суми ПДВ |
Податкова нараховує штраф автоматично за даними реєстру. Компанія отримує податкове повідомлення-рішення вже за фактом.
Ще один ризик стосується відносин із контрагентом. Покупець має право поскаржитися через додаток Д7 до декларації, після чого продавця чекає позапланова перевірка.
Поставте нагадування на 10 число кожного місяця та звіряйте зареєстровані документи з реєстром продажів. Ця проста процедура закриває більшість ризиків.
Податкова накладна залишається найбільш формалізованим документом у роботі бухгалтера, і саме тому з нею легко навести лад. Точні реквізити, контроль ліміту та реєстрація без затримок знімають питання і в податкової, і в покупця.
Відведіть на звірку одну годину наприкінці місяця. Спокійний облік ПДВ починається саме з такої рутини.
