
Оклад у трудовому договорі — 12 000 грн, а на картку приходить 9 240 грн. Різниця в 2 760 грн лякає тих, хто вперше отримує офіційну зарплату.
Насправді жодної помилки тут немає. Частину суми утримують податки, ще одну суму роботодавець доплачує зверху, і працівник її не бачить.
Далі розберемо формулу нарахування, кожне утримання окремо та внески роботодавця. Також покажемо, як прочитати розрахунковий листок і що робити, коли цифри не сходяться.
Що таке нарахування зарплати
Нарахування зарплати — це визначення суми, яку працівник заробив за місяць до вирахування податків. Її ще називають «брудною» зарплатою, або зарплатою до утримань.
Бухгалтер бере оклад чи тарифну ставку, додає всі належні виплати й отримує підсумок. Уже від цього підсумку рахують податки та внески.
За повністю відпрацьований місяць нарахована сума не може бути меншою за мінімальну зарплату. У 2026 році це 8 647 грн на місяць і 52 грн за годину.
Складові нарахованої зарплати
Оклад рідко буває єдиною цифрою в розрахунку. До нарахованої суми зазвичай входять:
- оклад або тарифна ставка за відпрацьований час;
- доплати за роботу вночі, у свята та понаднормово;
- надбавки за стаж, професійну майстерність чи знання мов;
- премії, передбачені положенням про оплату праці;
- індексація, коли її час настав;
- середній заробіток за відпустку, відрядження або лікарняний.
Кожна з цих виплат має власну базу для розрахунку, тому їх рахують окремо. Загляньте у своє положення про оплату праці, щоб зрозуміти, на що ви маєте право.
Формула розрахунку зарплати за місяць
Базова формула виглядає просто. Оклад ділять на норму робочих днів у місяці та множать на фактично відпрацьовані дні.
До отриманої суми додають доплати, надбавки й премії. Потім віднімають ПДФО та військовий збір, і виходить сума на руки.
«Гроші люблять лік» — українське прислів’я.
Для погодинної оплати логіка та сама, лише замість днів беруть години. Рахують фактично відпрацьовані години за табелем.
Розрахунок зарплати за неповний місяць
Найбільше запитань виникає, коли людина працювала не весь місяць. Приклад допоможе розібратися.
Оклад становить 15 000 грн, у місяці 22 робочі дні за нормою. Працівник відпрацював 17 днів, решту був у відпустці за власний рахунок.
Денна ставка дорівнює 681,82 грн, а нарахована зарплата — 11 590,91 грн. Дні відпустки без збереження оплати в розрахунок не потрапляють.
Якщо людина частину місяця хворіла, лікарняні рахують окремо за середнім заробітком. Вони не входять до окладної частини, хоча в листку стоять поруч.
Які утримання робляться із зарплати
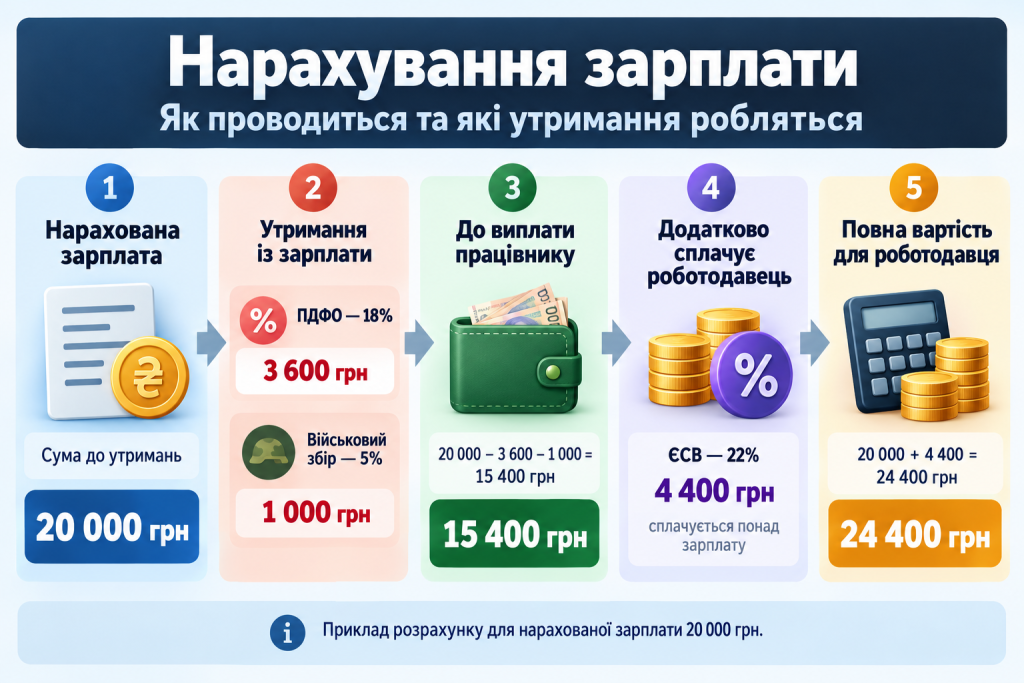
Із нарахованої суми утримують два платежі. Це податок на доходи фізичних осіб за ставкою 18% і військовий збір за ставкою 5%.
Обидва платежі утримує роботодавець як податковий агент. Працівник нічого не декларує та нікуди не йде, гроші до бюджету перераховують під час виплати зарплати.
| Показник | Ставка | Сума при нарахуванні 12 000 грн |
|---|---|---|
| Нарахована зарплата | — | 12 000,00 грн |
| ПДФО | 18% | 2 160,00 грн |
| Військовий збір | 5% | 600,00 грн |
| Сума до виплати | — | 9 240,00 грн |
| ЄСВ роботодавця | 22% | 2 640,00 грн |
| Загальні витрати роботодавця | — | 14 640,00 грн |
Жодних інших обов’язкових утримань закон не передбачає. Аліменти, відрахування за виконавчим листом чи погашення підзвітних сум утримують лише за наявності відповідного документа.
Податкова соціальна пільга із зарплати
Працівники з невеликим доходом можуть зменшити базу оподаткування. Для цього подають заяву на податкову соціальну пільгу за одним місцем роботи.
У 2026 році пільгу застосовують, коли нарахована зарплата не перевищує 4 660 грн. Базовий розмір пільги становить 1 664 грн.
Працівниця на пів ставки отримує 4 500 грн. ПДФО рахують не з усієї суми, а з 2 836 грн, тому податок становить 510,48 грн замість 810 грн.
Військовий збір пільга не зменшує, його утримують з повної нарахованої суми. Для батьків двох і більше дітей діють окремі правила, тому заяву варто подати обов’язково.
ЄСВ роботодавця понад нараховану зарплату
Єдиний соціальний внесок стоїть окремо від утримань. Його платить роботодавець власним коштом, зарплата працівника від цього не зменшується.
Ставка ЄСВ — 22% від нарахованої зарплати. За основного працівника з повною зайнятістю внесок не може бути меншим за 1 902,34 грн на місяць.
«Не роботодавець платить зарплату, він лише розподіляє гроші. Зарплату платить клієнт» — Генрі Форд.
Є й верхня межа. Максимальна база нарахування ЄСВ у 2026 році становить 172 940 грн, тобто 20 мінімальних зарплат.
Саме ці внески формують страховий стаж, лікарняні та майбутню пенсію. Тому зарплата «в конверті» б’є насамперед по самому працівнику.
Розрахунковий листок і строки виплати
Стаття 110 КЗпП зобов’язує роботодавця повідомляти працівника про склад зарплати. Форма листка не затверджена, але зміст має бути зрозумілим.
Перевіряти листок варто за кількома позиціями.
- Норма робочих днів і фактично відпрацьований час за табелем.
- Сума окладу за відпрацьовані дні.
- Усі доплати, надбавки та премії з розшифруванням.
- Утриманий ПДФО за ставкою 18%.
- Утриманий військовий збір за ставкою 5%.
- Сума до виплати з урахуванням раніше виданого авансу.
Зарплату виплачують не рідше двох разів на місяць з проміжком не більше 16 календарних днів. Остаточний розрахунок проводять не пізніше 7 днів після закінчення місяця.
Розмір авансу не може бути меншим за оплату фактично відпрацьованого часу. Коли роботодавець затримує виплату, працівник має право звернутися до Держпраці або до суду.
Типові помилки в нарахуванні зарплати
Більшість спірних ситуацій пояснюється кількома повторюваними недоглядами:
- оклад нижчий за мінімальну зарплату без доплати до її рівня;
- неправильна норма робочих днів у місяці зі святами;
- застосування пільги без заяви працівника або за двома місцями роботи;
- утримання ЄСВ із зарплати, хоча це внесок роботодавця;
- премія нарахована, але не відображена в розрахунковому листку;
- індексація, про яку просто забули.
Помилку в розрахунках виправляють у наступному місяці через перерахунок. Роботодавець донараховує недоплачену суму разом із податками або повертає надміру утримане.
Якщо сума в листку викликає сумніви, почніть з табеля та окладу в трудовому договорі. Далі перевірте ставки 18% і 5%, а вже потім звертайтеся до бухгалтерії з конкретними цифрами.
Нарахування зарплати виглядає складним лише на перший погляд. Дві ставки утримань, одна ставка внеску роботодавця та табель робочого часу — цього достатньо, щоб перевірити будь-який розрахунок за десять хвилин.
Порахуйте свою зарплату за цією схемою хоча б раз. Коли ви розумієте кожен рядок у листку, розмова про підвищення стає значно предметнішою.
