
Товар відвантажили ще в понеділок, покупець його прийняв, гроші надійшли. А через півроку під час перевірки з’ясовується, що в документі не стоїть підпис відповідальної особи, і вся операція раптом перетворюється на проблему.
Накладна виглядає найпростішим папірцем у бухгалтерії. Саме через це до неї ставляться недбало: заповнюють наспіх, підписують ким завгодно, зберігають абияк.
Розберемо, які взагалі бувають накладні, що в них має бути обов’язково, де брати форму та як не зіпсувати документ дрібною помилкою.
Що таке накладна в бухгалтерії
Це документ, який фіксує рух матеріальних цінностей від однієї сторони до іншої. Товар зі складу покупцю, матеріали з цеху в цех, продукція перевізнику.
Функція проста: підтвердити, що передача реально відбулася. Без цього підтвердження операція для податкової виглядає як безтоварна, а витрати — як необґрунтовані.
Накладна не є договором і не замінює його. Вона фіксує факт виконання того, про що сторони вже домовилися раніше.
Чи є накладна первинним документом
Так, і це головна причина всіх вимог до неї. Первинний документ за Законом про бухгалтерський облік містить відомості про господарську операцію, а накладна саме це й робить.
Наслідок статусу первинки такий: документ має відповідати вимогам частини 2 статті 9 Закону № 996. Якщо хоч одного обов’язкового елемента бракує, юридична сила під питанням.
Документ, який не витримує перевірки через три роки, не був документом і в день підписання.
Бухгалтерський запис робиться на підставі накладної, а не на підставі усної домовленості чи переписки в месенджері. Тому папір має бути в порядку до того, як з’явиться проводка.
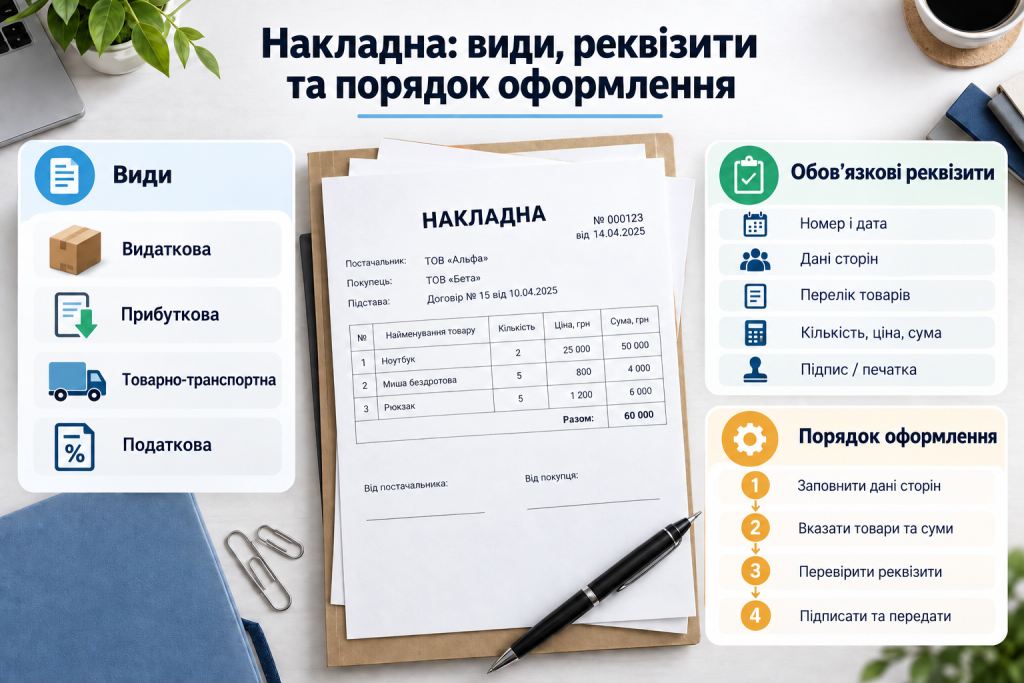
Види накладних у документообігу
Назва «накладна» охоплює кілька різних документів. Плутанина між ними — типова помилка початківців у складському обліку.
| Вид накладної | Хто складає | Що підтверджує |
|---|---|---|
| Видаткова | Постачальник | Відпуск товару покупцеві |
| Прибуткова | Покупець | Оприбуткування товару на склад |
| Накладна-вимога | Підрозділ-відправник | Внутрішнє переміщення матеріалів |
| Товарно-транспортна | Вантажовідправник | Перевезення вантажу автотранспортом |
| Експрес-накладна | Перевізник | Приймання відправлення до доставки |
Різниця між цими документами не косметична. Кожен закриває свою ділянку операції, і замінити один іншим у більшості випадків не вийде.
Видаткова і прибуткова накладна
Це фактично дві сторони однієї операції. Постачальник виписує документ на відвантаження, покупець на його підставі оприбутковує цінності в себе.
За формою це часто той самий бланк. Слова «видаткова» чи «прибуткова» підкреслюють лише напрям руху товару, а не різний набір полів.
Видаткову складають щонайменше у двох примірниках: один залишається у продавця, другий передається покупцеві. Обидва мають бути ідентичними за змістом.
Для платників ПДВ цей документ має додаткову вагу. Дата передачі товару за накладною часто визначає момент виникнення податкових зобов’язань.
Накладна-вимога та внутрішнє переміщення
Коли цінності рухаються всередині підприємства, зовнішній документ не потрібен. Тут працює накладна-вимога на відпуск матеріалів.
Типова ситуація: зі складу видали фарбу ремонтній бригаді, з центрального офісу передали ноутбуки у філію, з цеху відправили напівфабрикат на наступну ділянку.
Підписують такий документ матеріально відповідальні особи обох підрозділів. Право власності не змінюється, змінюється лише місце зберігання і той, хто відповідає за цінності.
Бланк внутрішньої накладної підприємство зазвичай розробляє під свою структуру, і це цілком законно.
Товарно-транспортна та експрес-накладна
Ці два документи стосуються не передачі товару, а його перевезення. Вони фіксують роботу транспорту, а не перехід права власності.
Товарно-транспортна накладна супроводжує вантаж при перевезенні автомобільним транспортом. Її форма затверджена нормативно, і замінити її власним бланком не можна.
Експрес-накладна — це документ поштового оператора чи служби доставки. Вона підтверджує, що відправлення прийняли до перевезення, і нічого не говорить про зміст угоди між продавцем і покупцем.
Головне правило: жоден із цих документів не замінює видаткову накладну постачальника. Комплект первинки має містити і документ на товар, і документ на перевезення.
Обов’язкові реквізити накладної
Це та частина, яку перевіряють найпильніше. Перелік визначений законом і однаковий для будь-якого первинного документа.
Накладна має містити:
- Назву документа та його номер.
- Дату складання.
- Назву підприємства, від імені якого складено документ.
- Зміст і обсяг господарської операції з одиницею виміру.
- Посади осіб, відповідальних за здійснення операції та правильність оформлення.
- Особистий підпис або інші дані, що дають змогу ідентифікувати цих осіб.
На практиці до цього мінімуму додають ще кілька полів: реквізити сторін, номер договору, ціну за одиницю, суму ПДВ, загальну суму прописом. Вони не обов’язкові за законом, проте без них документ незручний у роботі.
Табличну частину заповнюють максимально конкретно. Формулювання на кшталт «товар згідно з домовленістю» перетворює накладну на папірець без доказової сили.
Печатка і посади підписантів
Печатка для приватних підприємств не обов’язкова вже кілька років. Її відсутність не може бути підставою для невизнання документа.
А от посада того, хто підписує, має значення. Підпис комірника без зазначення посади ускладнює доведення, що людина мала право розпоряджатися цінностями.
Якщо товар отримує представник покупця, потрібна довіреність. Підпис водія перевізника в графі отримувача не робить покупця таким, що прийняв товар.
Список осіб із правом підпису первинних документів варто закріпити наказом по підприємству. Це знімає більшість запитань під час перевірки.
Де взяти бланк накладної
Єдиної затвердженої форми для більшості накладних не існує. Виняток становлять спеціалізовані документи на кшталт товарно-транспортної.
Бланк накладної кожне підприємство може розробити самостійно. Головна умова — наявність усіх обов’язкових реквізитів первинного документа.
На практиці більшість бухгалтерів користується формами, вбудованими в облікову програму. Це зручно й безпечно: типові шаблони вже враховують вимоги законодавства.
Зразок накладної також публікують профільні бухгалтерські видання та сервіси електронного документообігу. Обираючи готовий шаблон, варто звірити його з переліком реквізитів, а не довіряти сліпо.
Форму документа, яку підприємство використовує постійно, доцільно затвердити наказом про облікову політику як додаток.
Електронна накладна з підписом
Паперовий варіант поступово відходить у минуле. Електронна накладна має ту саму юридичну силу, якщо підписана кваліфікованим електронним підписом.
Обмін відбувається через сервіси електронного документообігу. Документ формується, підписується обома сторонами і зберігається в системі.
Переваг тут кілька:
- документ не губиться і не псується фізично;
- підписання займає хвилини замість кількох днів поштою;
- пошук потрібної накладної за номером чи датою миттєвий;
- контрагент не може заявити, що не отримував документ.
Друкувати електронну накладну для перевірки не потрібно, достатньо надати доступ до файлу з підписами. Проте комплект підтвердних документів усе одно варто тримати впорядкованим.
Порядок оформлення накладної
Документ складають у момент здійснення операції або одразу після її завершення. Виписувати накладну заднім числом через тиждень — прямий шлях до претензій.
Стандартна послідовність дій виглядає так:
- Перевірити наявність договору або рахунку, на підставі яких відбувається передача.
- Внести реквізити сторін, номер і дату документа.
- Заповнити табличну частину з найменуванням, кількістю, ціною та сумою.
- Вказати суму ПДВ окремим рядком, якщо постачальник є платником цього податку.
- Підписати документ з обох сторін із зазначенням посад.
- Передати один примірник контрагенту, другий підшити у власну папку.
Нумерація має бути наскрізною та без пропусків. Два документи з однаковим номером за один період створюють проблему при звірці.
Порядок у первинних документах коштує дешевше, ніж будь-яке пояснення постфактум.
Як виправити помилку в накладній
Замазувати коректором або затирати запис не можна. Такий документ втрачає силу повністю.
Правильний спосіб інший: помилковий запис закреслюють одним рядком так, щоб він залишався читабельним, поруч пишуть правильний варіант, слово «виправлено», дату виправлення та підписи тих самих осіб, які підписували документ.
Якщо помилок багато або зіпсована сума, простіше анулювати накладну та виписати нову. Старий примірник при цьому не викидають, а зберігають із позначкою про анулювання.
Виправлення документа заднім числом без відома контрагента створює розбіжність між примірниками сторін. Це спливає під час звірки взаєморозрахунків і виглядає підозріло.
Скільки зберігати накладні
Мінімальний строк — 1095 днів від дня подання звітності, у якій операція відображена. Для окремих категорій документів строки довші.
Зберігати треба в упорядкованому вигляді: за періодами, контрагентами або номерами. Коробка з перемішаними паперами формально вимогу виконує, практично — ні.
Втрата документів не звільняє від відповідальності. У разі пошкодження чи зникнення первинки підприємство зобов’язане повідомити податкову та відновити документи протягом встановленого строку.
Накладна залишається найчастішим документом у роботі будь-якого бізнесу, який щось продає чи переміщує. Розберіться один раз із її видами, звірте власний бланк із переліком обов’язкових реквізитів і закріпіть у наказі осіб із правом підпису. Далі це перетворюється на рутину, яка забирає хвилини й економить місяці нервів під час перевірки.
