
Перший тиждень у бухгалтерії районної лікарні чи школи зазвичай виглядає однаково. Людина з комерційним досвідом відкриває план рахунків і не впізнає жодного номера. Замість звичних 301 і 631 — чотиризначні коди.
Замість вільного розпорядження грошима — казначейство, яке спершу перевірить, чи є на видаток законна підстава. Гроші на рахунку є, договір підписаний, а платіж усе одно не проходить.
Бюджетна бухгалтерія справді живе за окремим набором правил. Нижче розберемо, звідки ці правила беруться, як влаштований облік у бюджетних установах і що доведеться перевчити тому, хто приходить із приватного сектору.
Що таке бюджетна бухгалтерія простими словами
Це облік організацій, які утримуються коштом державного або місцевого бюджету. Школи, лікарні, музеї, органи влади, соціальні служби, наукові установи.
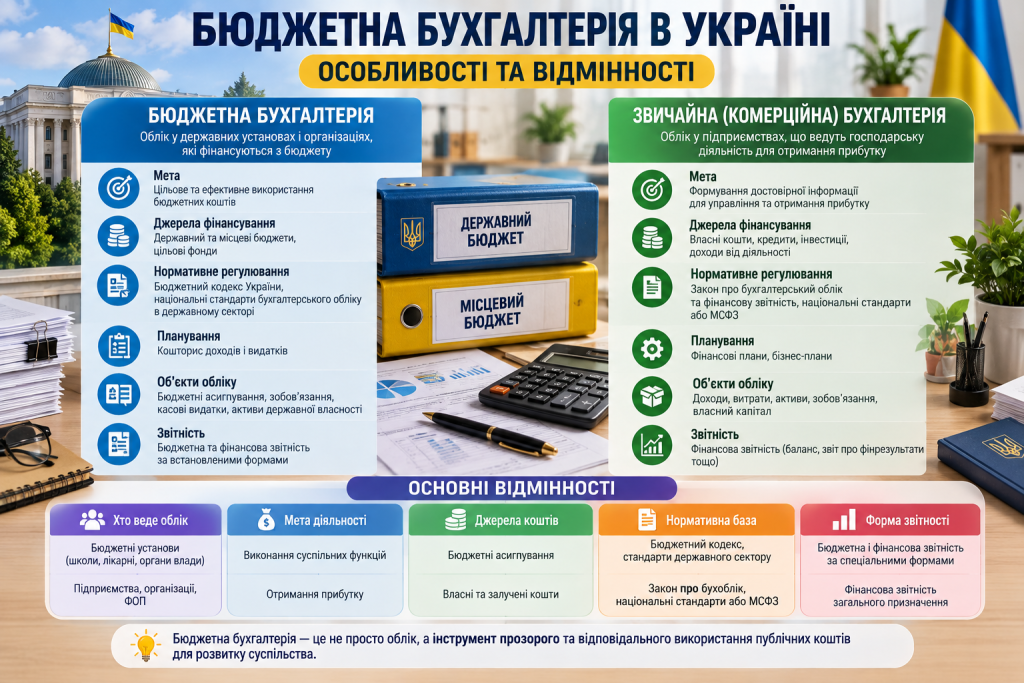
Ключова різниця закладена в самій меті. Комерційна фірма рахує, скільки заробила. Бюджетна установа рахує, скільки публічних грошей отримала і чи витратила їх саме на те, на що дозволив бюджет.
Через це в бюджетному обліку так багато уваги до підстав платежу. Директор школи не може взяти гроші з рядка «харчування» і купити проєктор, навіть якщо проєктор потрібніший. Кошти закріплені за конкретним призначенням.
Хто веде облік у бюджетних установах
Обліком займається бухгалтерська служба установи на чолі з головним бухгалтером. У невеликих закладах це може бути одна людина, у великих — відділ на десяток працівників.
Останніми роками поширилися централізовані бухгалтерії. Одна структура при громаді обслуговує відразу кілька шкіл, садочків або амбулаторій. Для маленьких закладів це дешевше, ніж утримувати власного бухгалтера.
Учасники процесу поділяються на кілька категорій:
- розпорядники бюджетних коштів — установи, яким бюджет виділяє асигнування;
- одержувачі бюджетних коштів — підприємства, що отримують кошти на конкретну програму;
- державні цільові фонди зі своїм окремим порядком обліку;
- органи Державної казначейської служби, які обслуговують усі попередні групи.
Розпорядники додатково діляться на головних і нижчого рівня. Головний розподіляє гроші між підпорядкованими закладами й збирає від них зведену звітність.
Відмінності бюджетного обліку від комерційного
Найшвидший спосіб зрозуміти специфіку — порівняти два підходи поруч. Різниця відчувається буквально в кожному робочому процесі.
| Критерій | Комерційне підприємство | Бюджетна установа |
|---|---|---|
| Мета обліку | Показати фінансовий результат | Показати цільове використання коштів |
| Основні стандарти | НП(С)БО або МСФЗ | НП(С)БО в державному секторі |
| План рахунків | Наказ Мінфіну № 291 | Наказ Мінфіну № 1203 |
| Джерело грошей | Виручка, кредити, інвестиції | Бюджетні асигнування, власні надходження |
| Рух коштів | Через банківський рахунок | Через рахунки в казначействі |
| Планування витрат | Бюджет компанії, рішення власника | Кошторис, затверджений розпорядником |
| Звітність | Фінансова та податкова | Фінансова, бюджетна, статистична |
Окремо варто згадати форму обліку. У державному секторі досі домінує меморіально-ордерна форма з типовими меморіальними ордерами, тоді як бізнес давно перейшов на журнально-ордерну або повністю автоматизовану.
Порядок у цифрах починається з порядку в правилах, за якими ці цифри рахують.
Ще одна відмінність стосується мотивації. Бухгалтер у бізнесі часто шукає законний спосіб оптимізувати податок. Бухгалтер бюджетної установи шукає спосіб провести видаток так, щоб він витримав перевірку через три роки.
НП(С)БО для державного сектору
Правила обліку прописані в національних положеннях (стандартах) бухгалтерського обліку в державному секторі. Їх нумерація починається зі 101, тому в професійних розмовах ви почуєте скорочення НП(С)БОДС.
Стандарти охоплюють ті самі теми, що й звичайні НП(С)БО, але з поправкою на бюджетну специфіку. Подання фінансової звітності, основні засоби, нематеріальні активи, запаси, доходи, витрати, зобов’язання, оренда, виплати працівникам.
Розробляли їх із орієнтиром на міжнародні стандарти для державного сектору. Саме тому бюджетна бухгалтерія поступово стає зрозумілішою для зовнішніх аудиторів і донорів.
Найбільше запитань у новачків викликають доходи. У бізнесі дохід — це виручка від продажу. В установі основний дохід виникає з бюджетних асигнувань, і визнається він у міру використання коштів.
Облікова політика бюджетної установи
Стандарти залишають установі певну свободу вибору, і цей вибір фіксують наказом про облікову політику. Документ затверджує керівник, а готує його головний бухгалтер.
У наказі зазвичай прописують вартісну межу малоцінних необоротних матеріальних активів, методи нарахування амортизації, періодичність переоцінки, порядок проведення інвентаризації, робочий план рахунків та перелік осіб із правом підпису первинних документів.
Змінювати облікову політику щороку не потрібно. Її переглядають, коли змінилося законодавство або суттєво змінилися умови роботи установи.
План рахунків у державному секторі
Основний робочий документ — план рахунків, затверджений наказом Мінфіну від 31.12.2013 № 1203. Він містить розділ балансових рахунків із класами 1‒8 та розділ позабалансових рахунків із класами 9 і 0.
Розпорядники бюджетних коштів працюють не з усіма класами. Класи 3 і 4 призначені для бюджетів та органів казначейства, тож у звичайній школі чи лікарні вони не використовуються.
Ті класи, які бачить бухгалтер установи щодня:
- клас 1 «Нефінансові активи» — основні засоби, запаси, капітальні інвестиції, знос;
- клас 2 «Фінансові активи» — готівка, кошти на рахунках, дебіторська заборгованість;
- клас 5 «Капітал та фінансовий результат» — внесений капітал і накопичений результат;
- клас 6 «Зобов’язання» — розрахунки з постачальниками, працівниками, бюджетом;
- клас 7 «Доходи» — асигнування та власні надходження;
- клас 8 «Витрати» — оплата праці, матеріали, комунальні послуги, амортизація;
- клас 0 — позабалансові рахунки, де подвійний запис не застосовується.
Кореспонденцію рахунків не вигадують самостійно. Мінфін затвердив типові кореспонденції, і саме на них спираються при складанні проводок.
Як читати номер субрахунку
Чотиризначний код читається за чіткою логікою. Перша цифра — клас, друга — синтетичний рахунок, третя — тип суб’єкта, четверта — конкретний субрахунок.
Третя цифра особливо корисна для орієнтування. Одиниця означає розпорядників бюджетних коштів, двійка — державні цільові фонди, трійка — державний бюджет, четвірка — місцеві бюджети, п’ятірка — рахунки органів казначейства.
Тому субрахунок 1013 «Будівлі, споруди та передавальні пристрої» читається так: перший клас, рахунок основних засобів, розпорядник бюджетних коштів, третій субрахунок. Коли логіка засвоєна, чотиризначні коди перестають лякати.
Казначейське обслуговування бюджетних установ
Це та частина роботи, яка найбільше дивує новачків. Гроші установи лежать не в банку, а на реєстраційних рахунках у казначействі, і кожен платіж проходить попередній контроль.
Типовий шлях видатку виглядає так:
- Установа укладає договір і реєструє бюджетне зобов’язання в казначействі.
- Постачальник виконує роботи та передає акт або накладну.
- Бухгалтер реєструє бюджетне фінансове зобов’язання на підставі цих документів.
- До казначейства подається платіжна інструкція з підтвердними документами.
- Казначей перевіряє наявність асигнувань, правильність КЕКВ і відповідність договору.
- Після позитивного результату перевірки кошти перераховуються постачальнику.
Реєструвати зобов’язання потрібно у визначені строки після підписання договору, інакше платіж просто не пройде. Це одна з найчастіших причин конфліктів із постачальниками на початку роботи.
Загальний і спеціальний фонди установи
Кошторис установи складається з двох фондів, і облік за ними ведеться окремо. Плутати їх не можна навіть у межах одного КЕКВ.
Загальний фонд — це асигнування з бюджету на основну діяльність. Спеціальний фонд формують власні надходження: плата за послуги, оренда приміщень, благодійні внески, гранти.
Різниця відчутна на практиці. Невикористані кошти загального фонду наприкінці року зазвичай повертаються до бюджету, а залишки спеціального фонду за певних умов переходять на наступний рік.
Кошторис і КЕКВ у роботі бухгалтера
Кошторис — головний плановий документ установи. Він показує, скільки грошей і на які саме напрями заклад має право витратити протягом року.
Витрати всередині кошторису розписані за кодами економічної класифікації видатків. КЕКВ визначає економічну суть платежу, і саме за ним казначейство звіряє правомірність операції.
Кілька кодів зустрічаються майже щодня: 2111 — заробітна плата, 2120 — нарахування на оплату праці, 2210 — предмети та матеріали, 2240 — оплата послуг, 2250 — видатки на відрядження, 2270 — оплата комунальних послуг, 3110 — придбання обладнання.
Помилка в коді не є дрібницею. Якщо ремонт приміщення провести як поточні витрати замість капітальних, перевірка кваліфікує це як порушення бюджетного законодавства з відповідними наслідками для керівника.
Коли сума за кимось із напрямів вичерпалася, кошторис змінюють через довідку про зміни. Самовільно перекидати гроші між кодами установа не може.
Звітність у бюджетній бухгалтерії
Установа готує два різні набори звітів, і це ще одна принципова відмінність від бізнесу. Фінансова звітність показує стан активів і зобов’язань, бюджетна — використання виділених коштів.
До фінансової звітності належать баланс за формою № 1-дс, звіт про фінансові результати № 2-дс, звіт про рух грошових коштів № 3-дс, звіт про власний капітал № 4-дс та примітки № 5-дс.
Бюджетна звітність окремо розкриває надходження й використання коштів загального та спеціального фондів, стан дебіторської та кредиторської заборгованості, виконання кошторису.
Періодичність жорсткіша, ніж у комерційних структур. Значна частина форм подається щоквартально, а деякі показники головні розпорядники збирають щомісяця.
Прозорість у державних фінансах — це не додаткова опція, а умова довіри до них.
Готову звітність перевіряє казначейство перед прийняттям. Розбіжність між даними обліку та казначейськими залишками поверне звіт на доопрацювання.
Типові помилки початківців у бюджетному обліку
Більшість проблем повторюється з установи в установу. Знання цього списку економить перші місяці роботи:
- Договір підписано, а бюджетне зобов’язання не зареєстровано вчасно.
- Видаток проведено за КЕКВ, який не відповідає економічній суті операції.
- Кошти спеціального фонду використані на потреби загального фонду.
- Придбання віднесено до поточних витрат замість капітальних інвестицій.
- Облікову політику не оновлено після змін у стандартах.
- Інвентаризацію проведено формально, без фактичного перерахунку майна.
Окремо варто стежити за строками зберігання документів. У державному секторі вони довші, ніж у бізнесі, а перевірка може прийти через кілька років після операції.
Перехід із комерційного обліку в бюджетний забирає приблизно півроку активної практики. Логіка подвійного запису залишається тією самою, змінюються план рахунків, набір документів і рівень зовнішнього контролю. Той, хто спокійно розібрався з кошторисом, КЕКВ і казначейськими процедурами, отримує стабільну спеціальність із постійним попитом у кожній громаді країни.
