
Питання про податки в малому бізнесі зазвичай виникає в один момент: замовлення вже є, гроші приходять на картку, а що з цим робити далі — незрозуміло. Людина відкриває Податковий кодекс, бачить розділ на кілька десятків сторінок і закриває його через п’ять хвилин.
Насправді для більшості мікробізнесу все зводиться до одного режиму. Він називається спрощеною системою, а платіж, який його замінює, — єдиний податок.
Нижче розберемо, що саме замінює цей платіж, які чотири групи існують, скільки треба віддавати в кожній із них у 2026 році та які обмеження діють.
Що таке єдиний податок простими словами
Це спеціальний податковий режим для малого бізнесу. Замість кількох різних платежів підприємець або компанія сплачує один фіксований чи відсотковий внесок.
Логіка держави тут проста. Адміністрування дрібних платників коштує дорожче, ніж податки, які з них можна зібрати, тому простіше дати їм зрозумілу ставку та мінімум звітності.
Для бізнесу вигода теж очевидна: облік простіший, декларація коротша, а суму платежу можна порахувати наперед. Саме тому спрощеною системою користуються сотні тисяч українських підприємців.
Які податки замінює спрощена система
Перебуваючи на спрощеній системі, платник не сплачує окремо цілий перелік податків. Це головна економія режиму.
Єдиний податок замінює:
- податок на доходи фізичних осіб із доходу від підприємницької діяльності;
- податок на прибуток підприємств для юридичних осіб третьої групи;
- земельний податок за ділянки, що використовуються в господарській діяльності;
- рентну плату за спеціальне використання води для платників четвертої групи.
Податок на додану вартість сплачують не всі. На третій групі можна обрати ставку з ПДВ або без нього, а на першій і другій ПДВ узагалі не передбачений.
Важливо не плутати єдиний податок із єдиним соціальним внеском. Це два різні платежі, і ЄСВ сплачують окремо, незалежно від обраної групи.
Простота податкової системи вимірюється не кількістю сторінок закону, а тим, чи може підприємець порахувати свій платіж без консультанта.
Чотири групи єдиного податку
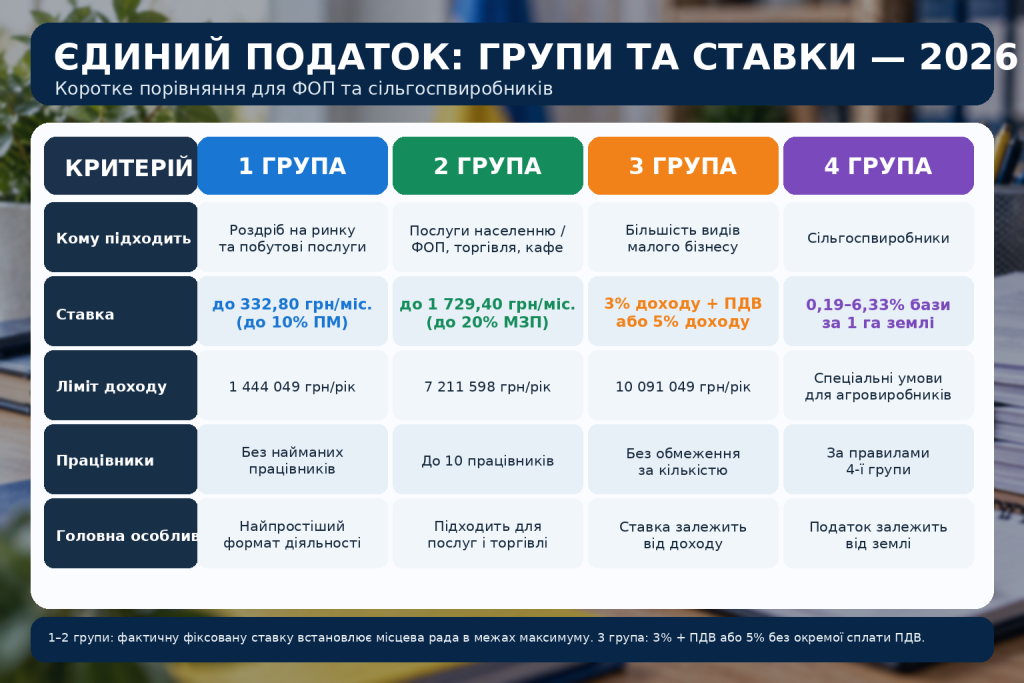
Групи відрізняються за колом клієнтів, кількістю працівників, лімітом доходу і способом розрахунку ставки. Показники прив’язані до мінімальної зарплати та прожиткового мінімуму, встановлених на 1 січня.
У 2026 році мінімальна зарплата становить 8 647 грн, прожитковий мінімум для працездатних осіб — 3 328 грн. Саме від цих сум рахують усі наведені нижче цифри.
| Група | Хто може бути | Ліміт доходу за рік | Ставка податку | Наймані працівники |
|---|---|---|---|---|
| Перша | Тільки ФОП | 1 444 049 грн | до 332,80 грн на місяць | заборонено |
| Друга | Тільки ФОП | 7 211 598 грн | до 1 729,40 грн на місяць | до 10 осіб |
| Третя | ФОП і юрособи | 10 091 049 грн | 5% без ПДВ або 3% з ПДВ | без обмежень |
| Четверта | Сільгоспвиробники | ліміт не встановлено | відсоток від оцінки землі | без обмежень |
Ліміти фіксуються на початку року і не змінюються, навіть якщо мінімальна зарплата протягом року зросте. Дохід рахують сукупно з 1 січня по 31 грудня.
Єдиний податок 1 і 2 групи
Ці дві групи доступні виключно фізичним особам-підприємцям. Ставка тут фіксована, тому платіж не залежить від того, заробили ви за місяць п’ятсот гривень чи п’ятдесят тисяч.
Конкретний розмір встановлює місцева рада залежно від виду діяльності. Кодекс задає лише стелю, нижче якої громада може встановити меншу суму.
Хто працює на першій групі
Це найвужчий режим. Єдиний податок 1 група дозволяє торгувати на ринках і надавати побутові послуги населенню, працівників наймати не можна.
Класичні приклади: майстер із ремонту взуття, швачка, перукар у невеликому містечку, продавець власного товару на ринковому місці. Юридичні особи такому підприємцю не клієнти.
Ставка становить до 10% прожиткового мінімуму, тобто максимум 332,80 грн на місяць. Додатково сплачується військовий збір 864,70 грн та ЄСВ 1 902,34 грн, якщо немає пільги.
Умови другої групи єдиного податку
Це найпопулярніший варіант для сфери послуг і невеликої торгівлі. Єдиний податок 2 група дозволяє наймати до десяти працівників і працювати в ресторанному господарстві.
Головне обмеження стосується клієнтів. Послуги можна надавати тільки населенню та іншим платникам єдиного податку, а от продавати товари дозволено будь-кому, зокрема компаніям на загальній системі.
Ставка — до 20% мінімальної зарплати, тобто максимум 1 729,40 грн на місяць. Разом із військовим збором і мінімальним ЄСВ річне навантаження виходить близько 54 тисяч гривень при ліміті понад сім мільйонів.
Саме через обмеження щодо клієнтів фрилансери, які працюють із юридичними особами, зазвичай обирають третю групу замість другої.
Третя і четверта групи спрощенців
Ці групи влаштовані інакше. Тут ставка залежить не від мінімальної зарплати, а від фактичного доходу або від землі, яку обробляє господарство.
Ставки третьої групи єдиного податку
Третя група доступна і підприємцям, і товариствам з обмеженою відповідальністю. Обмежень за колом клієнтів немає, працівників можна наймати скільки завгодно.
Ставка становить 5% від доходу для неплатників ПДВ або 3% від доходу для тих, хто зареєстрований платником податку на додану вартість. Військовий збір тут теж відсотковий — 1% від доходу.
Приклад розрахунку для доходу 80 000 грн за місяць без ПДВ: 4 000 грн єдиного податку, 800 грн військового збору та 1 902,34 грн ЄСВ. Разом трохи більше ніж 6 700 грн.
Ця група закриває більшість запитів фрилансерів, айтівців, консультантів та інтернет-магазинів. Вона ж єдина зі спрощених, на якій можна повноцінно працювати з іноземними замовниками.
Четверта група для сільгоспвиробників
Сюди потрапляють аграрії, у яких частка сільськогосподарського виробництва за попередній рік становить щонайменше 75%. Це можуть бути як фермери-ФОП, так і агропідприємства.
Ставка рахується від нормативної грошової оцінки гектара угідь і коливається приблизно від 0,19% до 6,33% залежно від категорії земель. Дохід господарства на суму податку не впливає.
Сплата розбита нерівномірно протягом року з урахуванням сезонності: менші частки навесні та влітку, найбільша — восени. Така схема враховує момент, коли аграрій отримує гроші за врожай.
База оподаткування єдиним податком
Для першої, другої та четвертої груп база не має значення для суми платежу, але має значення для ліміту. Для третьої групи саме база визначає, скільки ви заплатите.
Доходом вважається все, що фактично надійшло підприємцю за звітний період: гроші на рахунок, готівка через касу, вартість безоплатно отриманих товарів, списана кредиторська заборгованість.
Ключове слово — фактично. Спрощенці працюють за касовим методом, тому виставлений, але не оплачений рахунок доходом ще не є.
Що не входить до доходу
Не все, що надійшло на підприємницький рахунок, треба включати в декларацію. Плутанина тут трапляється часто.
До доходу не належать:
- суми поворотної фінансової допомоги, повернені протягом дванадцяти місяців;
- кредити та банківські позики;
- кошти, отримані з бюджету у вигляді компенсацій чи допомоги;
- суми ПДВ, які надійшли у складі ціни для платників цього податку;
- власні кошти підприємця, внесені на рахунок із особистої картки.
Ці нюанси варто перевіряти перед подачею декларації, бо завищена база означає переплату, яку потім доведеться повертати через заяву.
Обмеження для платників єдиного податку
Спрощена система доступна не всім. Частина видів діяльності заборонена для будь-якої групи, частина — лише для окремих.
Найпоширеніші заборони стосуються таких напрямів:
- Азартні ігри, лотереї, парі та букмекерська діяльність.
- Обмін валют та фінансове посередництво.
- Виробництво і продаж підакцизних товарів, крім окремих винятків для роздрібу пива та столових вин.
- Видобуток і продаж корисних копалин, крім копалин місцевого значення.
- Діяльність у сфері аудиту, страхування та управління підприємствами.
- Продаж предметів мистецтва, антикваріату та організація торгів ними.
Окремо діє обмеження щодо форми розрахунків. Спрощенці мають отримувати оплату виключно грошима, тому бартер, залік зустрічних вимог і векселі для них закриті.
Ще одна вимога стосується нерезидентів. Юридичні особи, у статутному капіталі яких частка компаній-неплатників єдиного податку перевищує 25%, на третю групу потрапити не можуть.
Коли застосовують ставку 15 відсотків
Підвищена ставка — це фактично штраф за вихід за межі режиму. Вона застосовується до порушеної частини доходу, а не до всієї суми за рік.
Ставку 15% нараховують у кількох випадках: перевищення річного ліміту доходу, отримання доходу від забороненої для групи діяльності, застосування негрошових розрахунків, а також дохід першої чи другої групи від видів діяльності, не дозволених цим групам.
Помилка в податках рідко виникає через складність закону — частіше через те, що його не читали до кінця.
Після порушення платник зобов’язаний або перейти на іншу групу, або залишити спрощену систему з наступного кварталу. Заяву подають не пізніше ніж за 15 календарних днів до початку нового кварталу.
Тому дохід варто відстежувати не в грудні, а щомісяця. Особливо це стосується тих, хто наближається до верхньої межі своєї групи в другій половині року.
Вибір групи — це передусім питання про те, з ким ви працюєте і скільки плануєте заробити. Перша і друга підходять тим, хто обслуговує населення й цінує передбачувану фіксовану суму. Третя дає свободу в клієнтах і масштабуванні ціною відсотка від обороту. Четверта закриває потреби аграріїв із власною логікою сезонності. Порахуйте свій орієнтовний річний дохід, звірте його з лімітом і подивіться на перелік заборон — цих трьох кроків достатньо, щоб обрати режим без помилки.
